「親友だから」「親族の頼みだから」と、軽い気持ちで保証書の署名欄に名前を書き、実印を押してしまうケースは後を絶ちません。しかし、法律上「単なる保証人(普通保証人)」と「連帯保証人」の間には、天と地ほどの隔たりが存在します。実質的に連帯保証人は、自らが借金をした債務者本人とほぼ同じ重責を背負わされる立場です。
法テラスや弁護士事務所の相談現場でも、「名前を貸しただけなのに突然一括返済を迫られた」「主債務者が行方をくらまし、自分の給与が差し押さえられた」といった悲痛な告白が日常的に寄せられています。知らなかったでは済まされない保証契約の仕組みと、人生を破滅から守るための防衛策を解き明かします。
【法的責任の決定打】保証人と連帯保証人の違いを分ける「3大権利」の壁
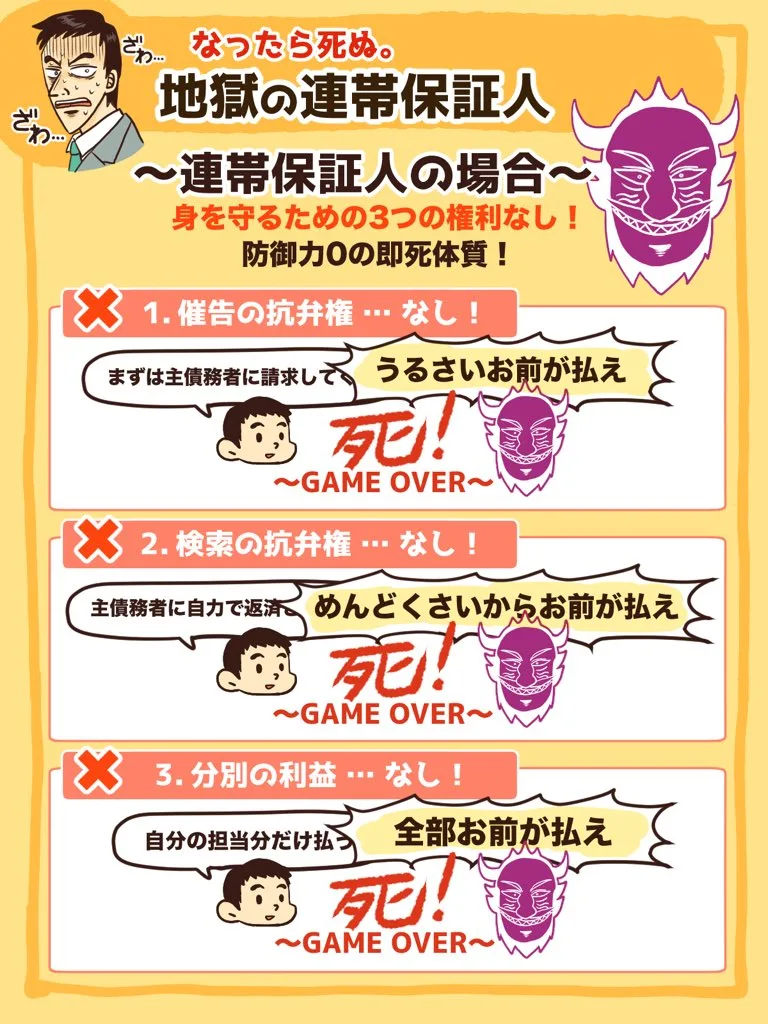
法律上、お金を借りた本人(主債務者)が返済できなくなった際に代わりに支払いを行う契約者を「保証人」と呼びます。しかし、民法が定める普通保証人と「連帯保証人」では、債権者(銀行や貸金業者、大家など)から請求を受けた際に行使できる防御手段に決定的な違いがあります。その境界線となるのが、以下の「3つの法的権利」の有無です。
① 催告の抗弁権(さいこくのこうべんけん)
債権者から「代わりに払え」と請求された際、普通保証人であれば「私ではなく、まず主債務者本人に請求してください」と主張できます。これに対して連帯保証人にはこの権利がありません。主債務者に十分な支払い能力があっても、債権者がいきなり連帯保証人へ全額請求してきた場合、それを法的に拒否することができません。
② 検索の抗弁権(けんさくのこうべんけん)
主債務者がお金を返さない場合でも、本人に預貯金や不動産などの財産があることが分かっていれば、普通保証人は「まず本人の財産を差し押さえて執行してください」と主張できます。しかし、連帯保証人には検索の抗弁権もないため、主債務者が財産を隠し持っていようと、請求を受けた連帯保証人自身の資産から直ちに弁済しなければなりません。
③ 分別の利益(ぶんべつのりえき)
保証人が複数人いる場合に生じる決定的な格差です。例えば1,000万円の借金に対して4人の保証人がいるケースを考えます。普通保証人であれば、1,000万円を頭数で均等に割った「1人あたり250万円」のみ責任を負えば足ります。これを分別の利益と呼びます。ところが連帯保証人の場合、この利益が排除されているため、4人いようと債権者から「1,000万円全額を今すぐ支払え」と求められれば、各自が満額の1,000万円全額を支払う義務を負います。
一目でわかる比較表|責任範囲・抗弁権・法的効力の違い
「保証人」「連帯保証人」、そして住宅ローンなどで頻繁に利用される「連帯債務者」の法的位置づけと実務上のリスクを一覧表で整理しました。
| 比較項目 | 普通保証人 | 連帯保証人 | 連帯債務者 |
|---|---|---|---|
| 主債務者との立場関係 | あくまで補充的な立場(二次的責任) | 主債務者と実質的に同一の責任 | 主債務者と並ぶ共同当事者(一次的責任) |
| 催告の抗弁権 (先に本人へ請求させられるか) |
あり(拒否可能) | なし(拒否不可) | なし(自らの借金) |
| 検索の抗弁権 (先に本人の財産を差押えさせられるか) |
あり(拒否可能) | なし(拒否不可) | なし(自らの借金) |
| 分別の利益 (複数人いる場合に人数で割れるか) |
あり(頭数で分割) | なし(各自が全額責任) | なし(各自が全額責任) |
| 住宅ローン控除等の適用 | 対象外 | 対象外 | 持分に応じて適用可能 |
| 民法改正による「極度額」設定 | 個人根保証の場合は必須 | 個人根保証の場合は必須 | 特定債務のため概念なし |
【実態検証】賃貸借契約から奨学金・事業融資まで|現場で起きているリアル
日本国内の商慣習において、単なる「保証人」が求められる場面は極めて稀です。金融機関の融資、アパートの賃貸借契約、奨学金の人的保証など、実社会で署名を求められる書類のほぼ100%が「連帯保証人」を指定しています。
賃貸借契約における「極度額」の現実
民法改正(2020年4月施行)以降、アパートやマンションの賃貸借契約など、将来発生する不特定の債務を保証する「個人根保証契約」を結ぶ際には、契約書面に保証上限額となる「極度額」の明記が義務化されました。極度額の記載がない契約は法律上無効となります。国土交通省のモデル契約条項等では家賃の12〜24ヶ月分程度が目安とされていますが、賃借人が家賃を滞納して夜逃げしたり室内を損壊させたりした場合、連帯保証人はその極度額の上限まで全額弁済を迫られる現実には変わりありません。
奨学金と事業性融資を取り巻くトラブル
日本学生支援機構(JASSO)の奨学金返還をめぐる訴訟でも、連帯保証人と普通保証人の勘違いが大きな社会問題となりました。人的保証制度では「連帯保証人(主に父母)」と「保証人(主におじ・おば等の親族)」が設定されますが、機構側が保証人に対して全額請求を行っていた運用に対し、最高裁が「分別の利益を超えた請求は違法」と判断。法知識を持たない親族が、本来支払う義務のない金額まで納付させられていた実態が浮き彫りになりました。
一般に知られていない盲点とネットの誤解|自己破産・死亡相続の罠
インターネット上の掲示板やSNSでは、保証契約に関する致命的な誤情報が散見されます。特に大きな破滅を招きかねない3つの誤解を是正します。
誤解①:「主債務者が自己破産すれば、保証人の借金も一緒にチャラになる」
これは完全な間違いです。主債務者が裁判所から免責許可を得て自己破産した場合、主債務者本人の支払い義務は免除されます。しかし、連帯保証人の保証債務は何ら免責されません。むしろ、主債務者の破産によって債務の一括請求権が発生し、残債のすべてが連帯保証人へ一撃で降りかかります。結果として、主債務者の破産を引き金に、連帯保証人までもが自己破産へ追い込まれる連鎖倒産が多発しています。
誤解②:「保証人が死亡すれば、その契約は一代限りで消滅する」
保証債務は、被相続人(亡くなった人)のプラスの財産だけでなく、マイナスの財産として相続人にそのまま継承されます。例えば、父親が知人の連帯保証人になっていた事実を知らないまま子どもが遺産を相続した場合、数年後に突然債権者から督促状が届き、子ども自身が返済義務を負うことになります。防ぐためには、相続開始を知った日から3ヶ月以内に家庭裁判所で「相続放棄」または「限定承認」の手続きを行わなければなりません。
誤解③:「連帯債務と連帯保証人は呼び方が違うだけで同じもの」
夫婦でペアローンを組む際などに登場する「連帯債務」は、2人ともが直接の借主(主債務者)となります。そのため、両者が住宅ローン控除を利用できるなどの税制メリットがあります。一方、「連帯保証」はあくまで1人が主債務者で、もう1人は保証責任を負うだけであるため、連帯保証人側は住宅ローン控除の対象外となります。
断り切れない心理の罠と人間関係の壊滅を防ぐ「心理的境界線」
なぜ多くの人が、これほど過酷な不利益を被る連帯保証人を引き受けてしまうのでしょうか。そこには日本社会特有の「人間関係の情」と「心理的バウンダリー(境界線)の曖昧さ」が存在します。
家族や親族、あるいは長年の友人から「君しか頼れる人がいない」「迷惑は絶対にかけないから名前だけ貸してほしい」と懇願された際、「断れば相手との関係が壊れるのではないか」「冷酷な人間だと思われるのではないか」という罪悪感に苛まれます。しかし、相手の人生の経済的責任を背負い込むことは、健全な人間関係ではなく「共依存」の入り口に過ぎません。
【プロの結論】家族・親族間における共依存リスクと賢い断り方の鉄則相手を破滅から救うつもりで引き受けた連帯保証契約が、最終的に主債務者との人間関係を永久に破壊し、一家離散をもたらした事例は枚挙にいとまがありません。連帯保証人を頼まれた際の唯一にして絶対の判断基準は、「その借金を自分が全額肩代わりして無償でプレゼントできるか」です。そう思えない金額であれば、1円たりとも引き受けてはなりません。
角を立てずに断るための実践フレーズ
感情論で「貸したくない」と突っぱねると関係にしこりが残ります。客観的なルールや第三者の存在を盾に断るのが最も効果的です。
- 「我が家の家訓(または夫婦間の取り決め)で、親兄弟であっても保証人にはなれないルールになっている」
- 「お世話になっている顧問税理士(またはFP)から、法的に一切の保証人就任を止められている」
- 「信用情報に関わるため、現在住宅ローンの審査(または事業計画)を控えており署名できない」
- 「お金の保証はできないが、家賃保証会社や信用保証協会の利用手続き、公的支援窓口への相談なら全力で手伝う」
【保証人と連帯保証人の違い】に関するよくある質問(FAQ)
Q1:親戚から「名前を貸すだけで絶対に迷惑はかけない」と言われました。本当ですか?
A1:絶対に信じてはいけません。主債務者がどれほど誠実であっても、病気、倒産、事故などの予期せぬ事態で返済不能に陥るリスクは常に存在します。連帯保証人になった瞬間、主債務者の人生のリスクをすべてあなたが無防備に引き受けることになります。
Q2:賃貸契約書に「極度額」の記載がありませんでした。この契約は有効ですか?
A2:2020年4月1日以降に締結された個人の根保証契約(賃貸借契約の保証人など)において、極度額の定めがない契約は民法第465条の2第2項により無効となります。契約書を取り交わした日付を確認し、極度額の記載がない場合は法的な保証効力が発生していない可能性があります。
Q3:主債務者が夜逃げして行方不明になった場合、連帯保証人はどう対応すべきですか?
A3:債権者からの督促を放置してはいけません。連帯保証人には検索・催告の抗弁権がないため、放置すると自身の預金や給与が差し押さえられます。直ちに弁護士や法テラスに相談し、分割返済の和解交渉を行うか、返済が不可能な規模であれば自身の債務整理(任意整理・自己破産など)を検討する必要があります。
普通保証人と連帯保証人の違いは、単なる文言の違いではなく、「自身を守る法的防壁(3大権利)をすべて放棄しているかどうか」という極めて重い分岐点です。連帯保証契約を締結するという行為は、法的には「主債務者と連名で借金した」ことと何ら変わりません。
安易な同情や人間関係のしがらみで判子を押す前に、立ち止まって冷静に計算してください。大切な人との健全な関係を守るためにも、毅然とした境界線を引き、公的な保証機関や保証会社を活用する道を選択することが、結果として双方を守る最善の判断となります。